Networking
Visa 和 Mastercard 究竟做什么?银行卡网络入门
从交易消息路由、跨行净额结算、交换费激励到拒付争议,系统解释 Visa 和 Mastercard 作为银行卡网络的四项核心职责。
大多数人都认得 Visa 和 Mastercard 的品牌。你很可能每天都在使用其中一种卡来交易。你或许知道,在美国,大多数商家两种卡都收,但有些地方只收 Visa(例如 Costco),反过来的情况也存在。
那么,它们究竟做什么?这是 Visa 自己给出的解释。
先说几件它们不做的事:[1]
- 它们不是发卡的公司。发卡方称为 发卡机构(card issuer)Card Issuer向持卡人发行银行卡、维护账户,并决定交易是否获批的金融机构。查看详细解释 →。
- 它们不是银行,不过你手里的卡很可能由银行发行,例如 Chase、Capital One、Bank of America 等。
- 它们不提供销售点支付方式或在线结账服务;这些由 支付处理商(payment processor) 提供。
- 它们不负责商户的接入或承保,这项工作称为 商户收单(merchant acquiring)Merchant Acquirer为商户接入银行卡网络,并负责把商户侧交易送入支付体系的机构。查看详细解释 →。传统上由提供商户账户的银行完成,如今也越来越多地由现代支付处理商(Stripe、Square、Adyen)提供。[2]
- 它们不制造或印刷银行卡。
- 它们也不制造销售点硬件。
Visa 和 Mastercard 实际上是 银行卡网络(card network)Card Network连接发卡侧与收单侧,路由银行卡交易消息并制定共同规则的支付网络。查看详细解释 →。[3] 它们连接持卡人和发卡机构,以及商户和收单机构,从而促成银行卡交易。
这构成了一个由交易参与者组成的双边市场:[4]
银行卡网络的工作,是让银行卡交易得以发生,并扩大网络的参与规模。它可以归纳为四项核心职责:
下文将主要讨论 Visa,因为这是我在支付行业工作多年后最熟悉的网络。Mastercard 的运作方式大体相同,只是很多事物的名称不同。
1. 运行电信网络
谈到网络,我们通常会想到互联网:计算机通过光纤和深海电缆彼此相连。
作为电信网络,银行卡网络也不例外。它们维护数据中心、租用光纤线路,以电子方式连接发卡机构和收单机构。在最基础的技术层面上,Visa 的职责就是在参与网络的发卡机构和收单机构之间转发交易消息。Mastercard 把这项活动称为“交换(switching)”,把自己视为一台网络交换机。
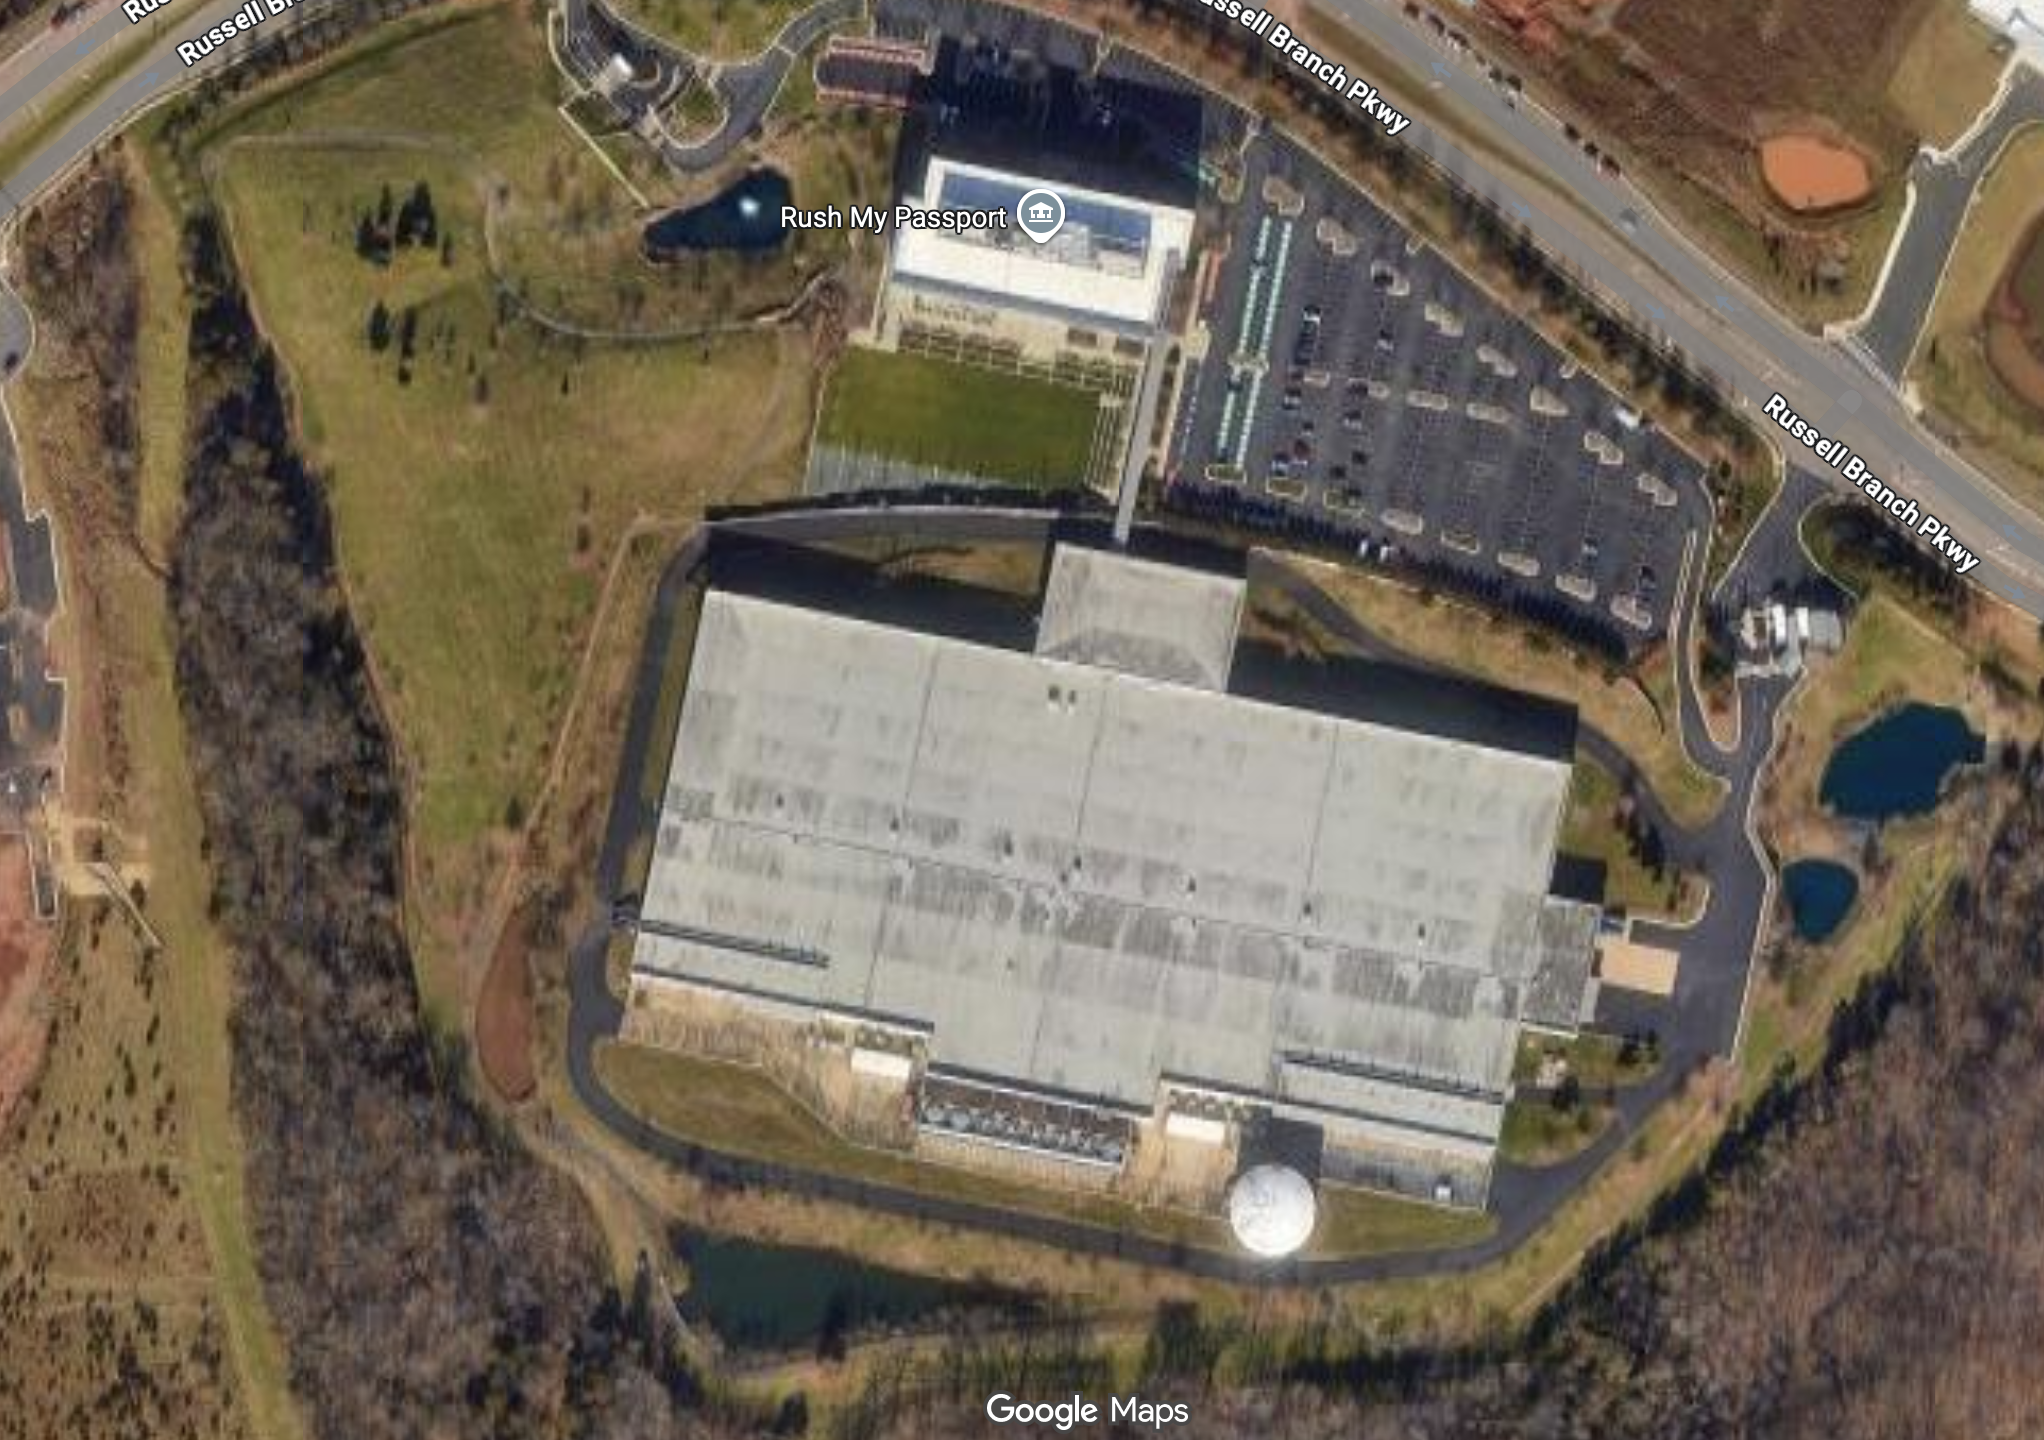
Visa 极其重视其数据中心。这些设施高度安全、具备冗余,并被设计成可以抵御各种灾害。《走进 Visa 数据中心》(Network Computing,2013)写道:
该公司的旗舰数据中心名为 Operations Center East,简称 OCE,占地 14 万平方英尺。Visa 只肯透露它位于“东部沿海某处”。
毫不意外,这座设施还被设计为能够抵御地震和时速高达 170 英里的强风,戒备森严得像一座数字化的诺克斯堡。进入园区的道路设有液压升降路桩,升起速度足以让一辆时速 50 英里的汽车当场停下。(道路弯道太多,再快就无法安全驾驶。)访客必须通过安保门、接受巡逻安保团队核验,随后还要通过生物识别扫描,才能获准进入。
2012 年,《今日美国》的一则标题则是:
绝密 Visa 数据中心押注安保,甚至还有护城河
这个绝密地点在哪里?就在弗吉尼亚州阿什本,旁边很方便地就有 Topgolf 和 Trader Joe’s。
授权与清算
银行卡被使用时,银行卡网络会把一条称为 授权(authorization)Payment Authorization支付系统向发卡机构请求批准交易,并返回批准或拒绝结果的阶段。查看详细解释 → 的交易请求,从商户路由到发卡机构。发卡机构随后在响应中批准或拒绝该请求。
卡号也称为 主账号(Primary Account Number,PAN),其作用类似 IP 地址。[5] PAN 的前 6 至 8 位用于识别发卡机构,称为 银行识别码(Bank Identification Number,BIN)。
授权获批后,账户上会暂时冻结相当于交易金额的资金。之后,商户提交最终交易金额——例如加入写在收据上的小费,或取消交易——由此启动资金转移。这一步称为 清算(clearing)Payment Clearing交易授权后,各参与方确认最终金额、交换记录并计算应收应付的阶段。查看详细解释 →。[6]
想想看:在计算机处理这些工作之前,一切都由人通过电话[7]和邮件完成。
2. 协调银行网络
除了电信网络,Visa 还拥有一个由银行构成的 金融 网络。
一笔交易最终确定后,两端的资金都必须移动,交易才能完成;这个过程称为 结算(settlement)Payment Settlement支付参与方按照清算结果实际转移资金、履行应收应付义务的阶段。查看详细解释 →。
Visa 的第二项工作,是凭借与各参与方建立的金融关系,为结算 路由资金。它可以从一方收款,再把钱转给另一方。
为了提高效率,Visa 采用 净额结算(net settlement):每天汇总每个网络参与者的借记和贷记,到日终时,只需向每个参与者转入或转出一次净额。
对国内交易而言,得益于中央银行,资金移动相对直接。
重要的是,Visa 还能处理国际结算,甚至可以进行货币兑换。借助其全球银行关系,Visa 在不同银行体系之间充当适配器。这大大简化了网络参与者的跨境资金移动:没有 Visa,每个参与者都要自行维护国际银行关系。
要调动如此庞大的资金并准确把握所有时间点,绝非易事。Visa 不仅要承担不付款风险,还要维持一笔可观余额,以便在等待收到结算款时先行覆盖付款。Visa 2024 年提交给 SEC 的年度报告写道:
大多数美元结算会在同一天完成,因此不会形成应收或应付余额;美元以外货币的结算通常会有一至两个工作日处于未完成状态,这符合此类交易的行业惯例。……截至 2024 年 9 月 30 日,我们从全部可用流动性中留出 112 亿美元,用于在一家或多家金融机构客户无法结算时为每日结算提供资金;其余流动性可用于支持营运资金和其他流动性需求。
公司在任何时点的结算风险敞口,仅限于尚未结算的 Visa 支付交易金额;这一金额每天可能有很大变化。2024 财年,公司单日最高结算风险敞口为 1,374 亿美元,日均结算风险敞口为 843 亿美元。
3. 设置激励
整个安排的关键,是参与网络所需支付的费用,而这些费用大多由网络制定。
我们来拆解一笔美国的普通信用卡交易:
- 持卡人在商户处购买价值 100.00 美元的商品。
- 商户向支付处理商或商户收单机构支付交易额的 2.5%,即 2.50 美元。这 2.5% 称为 商户折扣率(merchant discount rate,MDR)。
- 支付处理商保留 0.35%,即 0.35 美元,然后向持卡人的发卡银行支付 2%,即 2.00 美元,并向 Visa 支付 0.15%,即 0.15 美元。2% 是 交换费(interchange fee)Interchange Fee银行卡交易中,商户侧经由支付体系向发卡机构支付的一项费用。查看详细解释 →,通常简称为交换费(interchange);0.15% 是 网络评估费(network assessment fee)。[8]
- 发卡银行保留 2%,即 2.00 美元!
令人意外的是,发卡银行拿走了大部分,而网络拿得最少,相差一个数量级。这是因为在传统认识中,一笔交易的大部分风险由发卡机构承担——尽管商户可能不同意。
除了监管要求之外,Visa 和 Mastercard 还提供零责任保护。这意味着银行卡丢失或被盗后产生的任何费用,都由发卡银行而非持卡人承担。[9] 发卡银行还承担信用风险:即使持卡人无法还清欠款,它也必须为已批准的交易付款。
在上述费用中,银行卡网络负责设定交换费和网络评估费。交换费会因卡片类型、消费类别乃至交易附带的元数据而显著不同。网络的目标,是通过费率激励网络中的期望行为,例如用较低的商户交换费鼓励采用更安全的支付方式,或用商业信用卡上较高的交换费鼓励企业增加商务支出。
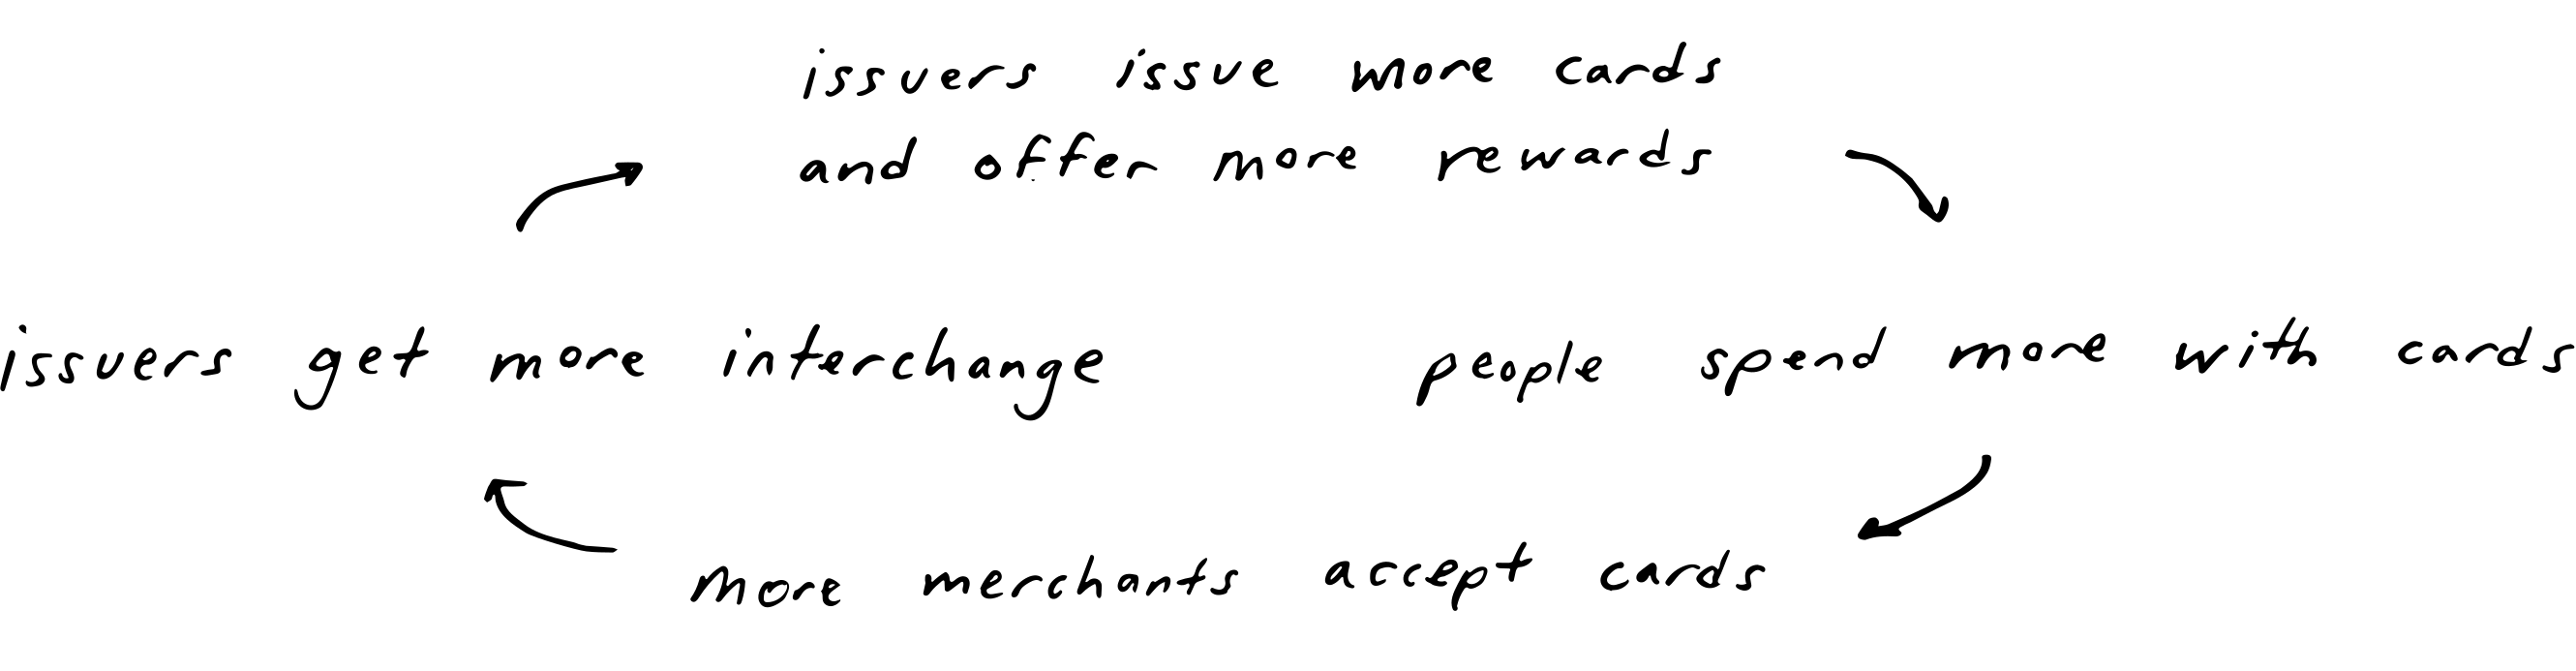
由于发卡机构拿到的钱很多,它们有强烈动机去获取客户,并资助丰厚的奖励计划来鼓励消费。这种收入分配也解释了 发卡处理商(issuing processor) 近来的兴起:它们让新银行和金融科技公司更容易发行银行卡,从而进入利润更丰厚的一端。
商户为什么愿意支付这笔费用?[10] 理论是,银行卡支付凭借便利性、消费者保护和信用卡奖励,可以为商户带来更多顾客和更高消费。银行卡越多,接受银行卡的商户就越多;商户越多,银行卡也越多;参与者越多,对网络越有利。理论上,网络从费用中获益,商户从更多购买中获益,消费者则从便利中获益。
在欧盟,交换费被限制在 0.3%。这解释了当地奖励卡较少,以及银行转账等替代支付方式得到更广泛接受的现象。
4. 制定规则并处理争议
银行卡网络不仅要激励良好行为,也要约束网络中的不良行为。相关规则详载于《Visa 核心规则及 Visa 产品与服务规则》(Visa Core Rules and Visa Product and Service Rules)——一部公开可查、长达 923 页的巨册。它详细规定了 Visa 品牌标志的适当使用、交换费数据要求、交易处理时限、Visa 特定服务的要求与流程,以及发卡机构和收单机构应支持的功能等事项。
对直接与网络交互的发卡机构和收单机构来说,违反这些规则可能影响交换费率、招致违规罚款——每月从 2.5 万美元到 100 万美元不等——甚至被暂停网络资格。
对彼此交易的持卡人和商户而言,银行卡网络则提供双方争议的解决机制。争议可能源于欺诈交易、商品与承诺不符,或规则中详列的其他许多原因。当你打电话给银行报告欺诈或申请拒付时,背后运行的就是这套流程。
如果一种支付方式没有专门的争议机制,就只能通过法律体系解决争议。[11] 现金和银行转账存在这个问题,银行卡则没有。
仲裁
实际上,Visa 并不直接参与大多数争议的处理。规则本质上规定了一种强制仲裁机制。[12] 持卡人的发卡机构与商户的收单机构来回提交证据,直到一方让步并接受该笔交易的责任。
如果双方都不肯让步,Visa 才会审查争议,并收取高达 600 美元的费用——上诉时则为 1,000 美元。Visa 会根据提交的证据(签名、监控录像、收据等)以及《Visa 产品与服务规则》列出的准则作出裁决。
败诉方要支付原交易金额和审查费用,因此双方都有很强的动力自行解决问题。发卡机构经常直接退款给持卡人,然后把损失核销。商户也会主动给不满意的客户退款,因为只要收到争议,收单机构就会向商户收取 15 至 30 美元的处理费,即使商户最终胜诉也一样。
仲裁并不公平,但它很高效。[13]
结语
希望你现在能更理解银行卡网络的重要作用,以及银行卡为何会像今天这样普及。你可以用这些知识去推翻 Visa/Mastercard 双寡头、设计自己的支付方式,或只是在花钱时多想一想。
更新:本文登上了 Hacker News 首页——你好,欢迎来到小镇!
注释
- 如今,它们也许已经为其中一些事项提供产品,或拥有从事这些业务的子公司;但这些都不是一家银行卡网络公司的核心业务。
- 严格来说,这些现代支付公司是“支付服务商(payment facilitator)”。一家银行为支付公司承保,支付公司再为其商户承保。支付行业的不同角色在历史上具有实际意义,但企业正在越来越多地模糊这些界线,所以今天这些区别和术语已没那么有趣。
- 准确地说,我们口头所说的“银行卡网络”,通常是指运营自有银行卡支付网络或卡组织的公司。例如,严格意义上的网络是 VisaNet,Visa 是公司或品牌;Mastercard 的网络称为 Banknet。两家公司还拥有并运营面向借记卡、ATM 等用途的专业子网络,例如 Visa 的 Interlink 和 Plus,以及 Mastercard 的 Cirrus 和 Maestro——尽管 VisaNet 和 Banknet 在技术上也能处理借记交易(这个故事以后再说)。还有更多术语用来区分电信网络与银行网络,乃至各自更细的子集。Visa 甚至把自己视为“网络的网络”。真是层层叠叠,没完没了。
- 也可能是四方或更多,取决于你如何计算。
- 与 IPv4 类似,16 位 PAN 正在迅速耗尽,因为 Apple Pay、Google Pay 以及保存的支付信息等场景会使用匿名化的“令牌”PAN。
- 清算(clearing)包括最终确定或提交付款,并将其与授权进行对账。从商户的角度,这一步称为“捕获付款(capturing a payment)”。
- 这称为“语音授权(voice authorization)”。今天或许仍然可以申请,但我不知道银行是否还安排接线员处理这类电话。
- 虽然 interchange 是 interchange fee 的简称,但从技术上说,interchange 指由银行卡网络路由的支付消息,而交换费是为这些数据支付的费用。不过,除技术规范外,你几乎不会听到有人用 interchange 表示支付消息。
- 这为银行卡支付建立了信任,却也为 友好欺诈(friendly fraud) 打开了大门:有人会把真实购买申报为欺诈交易。此外还存在道德风险。
- 一些商户会对银行卡交易加收附加费,把成本转嫁给顾客。过去这违反 Visa 的规则,也违反加利福尼亚州法律,但诉讼已对这种限制提出挑战。按规定,附加费只能等于商户为银行卡交易支付的金额,但我怀疑许多小商户收得更多。
- 在大额交易中,有一些能让人会心一笑的案例展示了法律体系如何运作;在那些交易里,法律费用与交易成本的比例要合理得多。
- 虽然你没问,但强制仲裁的扩张和保密和解对社会并不好。以前,如果银行做了坏事,你可以起诉它;如今,各种合同都包含仲裁条款,要求你放弃消费者权利。仲裁费用由公司支付,而不是你,所以结果如何不难猜。一个著名案例是:有人在迪士尼餐厅因过敏反应死亡后,迪士尼试图援引 Disney+ 流媒体协议中的强制仲裁条款,阻止死者家属提起非正常死亡诉讼。在 Visa 的案例中,争议处理流程往往使消费者受益,代价由发卡机构和商户承担。
- 这个系统的设计目标是鼓励交易,而不是阻止欺诈。这为欺诈打开了大门,尤其是另一条注释中解释的友好欺诈。友好欺诈正成为一个日益严重的问题。